Si financiaste un coche, una moto u otro vehículo, es posible que puedas recuperar parte del dinero que pagaste por una comisión de apertura, un seguro vinculado o cargos por impago. En Rigor Legal revisamos tu contrato y reclamamos los importes que te cobraron de más.
Firmar una financiación no significa aceptar cualquier gasto incluido en el contrato. Muchas entidades y financieras aplicaron comisiones de apertura, seguros vinculados o cargos por impago sin explicar bien qué estaba pagando el consumidor, sin ofrecer una alternativa real o sin justificar el servicio prestado.
Si contrataste la financiación de un coche, una moto u otro vehículo, conviene revisar el contrato. Puede que hayas pagado cantidades que no correspondían y que ahora puedas reclamar.
En Rigor Legal estudiamos tu caso, identificamos las cláusulas que pueden ser abusivas y te explicamos con claridad qué opciones tienes antes de iniciar cualquier reclamación.
Puedes reclamar si esos gastos se incluyeron en el contrato sin explicarte bien qué estabas pagando, sin darte una alternativa real o sin que la entidad pueda justificar un servicio concreto.
Los casos más habituales en la financiación de un coche, una moto u otro vehículo son la comisión de apertura, el seguro vinculado y las comisiones por impago. Que aparezcan firmados en el contrato no significa que sean válidos: lo importante es revisar si fueron transparentes, proporcionados y correctamente justificados.
Puedes reclamar si la entidad te cobró una comisión de apertura sin justificar qué servicio real prestaba al inicio del préstamo o de la financiación del vehículo.
También si incluyó un seguro vinculado dentro de la financiación sin informarte correctamente, sin darte una alternativa real o sin permitirte elegir aseguradora.
Y puedes reclamar las comisiones por impago si se aplicaron de forma automática cada vez que hubo un retraso, sin una gestión individualizada y sin un coste real acreditado.
La cantidad depende del importe financiado, del porcentaje de la comisión de apertura, del coste del seguro vinculado y del número de cargos por impago aplicados durante el préstamo o financiación.
Por ejemplo, en una financiación de 25.000 € a 96 meses, una comisión de apertura del 3,50 % supondría 875 € reclamables. A esa cantidad podrían sumarse las primas de un seguro vinculado y las comisiones por impago cobradas indebidamente.
En el ejemplo anterior, la cantidad potencialmente recuperable puede superar los 2.300 €, más los intereses legales correspondientes. Si el seguro se cobró como prima única al inicio del préstamo, la reclamación podría ser superior. Para saberlo con precisión, es necesario revisar el contrato y los recibos.

Revisamos el contrato de préstamo, los recibos y la documentación asociada para detectar si existen comisiones de apertura, seguros vinculados o cargos por impago que puedan reclamarse.
Determinamos qué cantidades se cobraron de forma indebida y calculamos el importe reclamable, incluyendo los intereses legales que correspondan.
Reclamamos formalmente ante la entidad o financiera para intentar recuperar el dinero sin necesidad de acudir al juzgado.
Si la entidad no responde o rechaza la reclamación, preparamos la demanda y defendemos tu caso ante el juzgado para reclamar la devolución de lo cobrado de más.
Sí. Haber firmado la financiación no impide reclamar. Lo importante es analizar si la comisión de apertura fue explicada con claridad, si responde a un servicio real y si la entidad justificó correctamente ese coste.
Sí. Aunque hayas terminado de pagar la financiación de tu coche, moto u otro vehículo, todavía puede revisarse el contrato y reclamar cantidades cobradas por cláusulas que puedan ser abusivas.
Los más habituales son la comisión de apertura, el seguro vinculado incluido en la financiación y las comisiones por impago aplicadas de forma automática. Cada caso debe analizarse según el contrato, los recibos y la documentación asociada al préstamo.
Depende del importe financiado, del porcentaje de la comisión de apertura, del coste del seguro vinculado y de los cargos por impago que se hayan aplicado. En algunos casos, la cantidad recuperable puede superar los 2.300 €, más intereses legales.
EXCELENTE A base de 165 reseñas
 Publicado en Google

 Ana Vanesa Glez QuinteroSeptiembre 23, 2026
Trustindex verifica que la fuente original de la reseña sea Google.
Muy profesionales
Respuesta del propietario
¡Gracias por la valoración Ana!Publicado en Google CANDELARIA GONZÁLEZSeptiembre 4, 2026Fui recomendada por dos compañeras de trabajo por el mismo caso que el mío,,en ambos casos el resultado fue favorable Yo estoy muy contenta por el trato, la profesionalidad pero sobre todo por no tener que gestionar nada,,ya que ellos se encargan de todo
Respuesta del propietario
Muchas gracias por la reseña Candelaria. Nos alegramos de haberte podido ayudar con tu caso. Un saludo.Publicado en Google IVAN MARTIN AFAN DE RIVERAAgosto 28, 2026Grandísimos profesionales. Me han ayudado y asesorado en todo momento, resolviendo todas mis dudas de forma rápida y eficaz. Gracias a su gestión, he conseguido recuperar mi dinero. Siempre han estado muy atentos y disponibles para solucionar cualquier duda o problema que pudiera surgir. Sin duda, los recomiendo al 100 %. ¡Muchas gracias por todo!
Respuesta del propietario
Muchísimas gracias por tu valoración Iván. Nos alegra que hayamos podido solucionar tu caso con tanta celeridad. Un saludo.Publicado en Google Belen Polo CancioJulio 29, 2026Me ayudaron muchísimo cancelado mi tarjeta lo primero, y después todo el dinerito que me devolvieron, rápido fácil y los mejores
Respuesta del propietario
¡Muchas gracias por tu valoración Belén! Ha sido un placer haberte ayudado.
Dejar de pagar una tarjeta, un préstamo o un microcrédito suele ir seguido de llamadas, correos o cartas que anuncian acciones judiciales inminentes y un
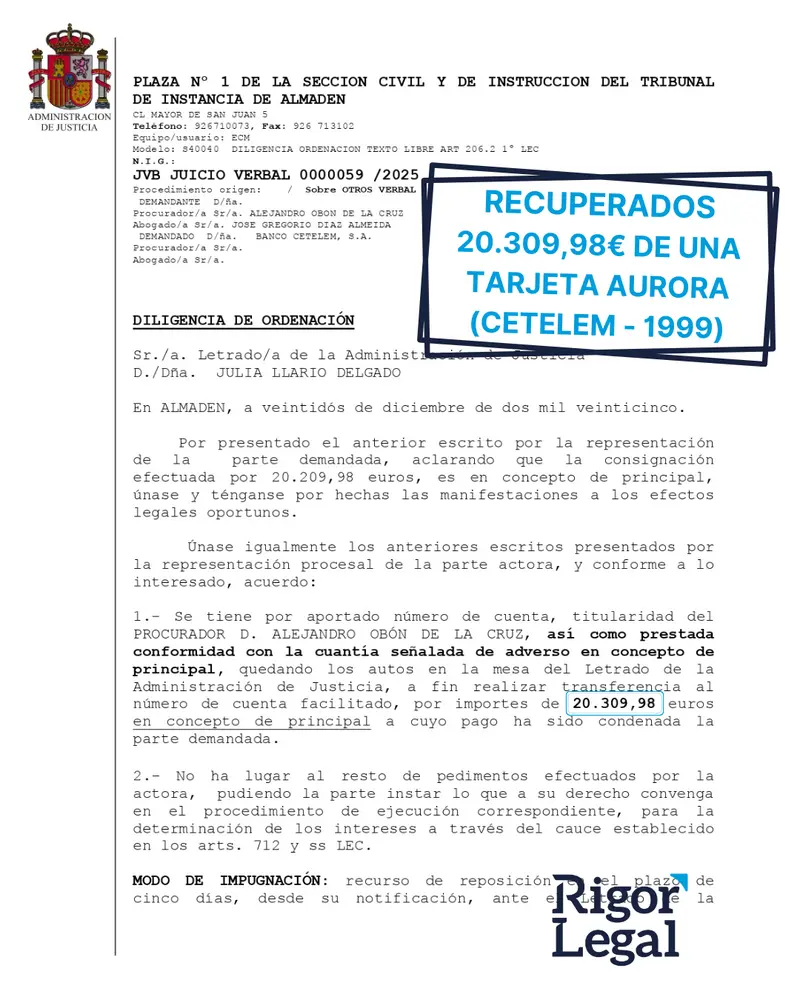
Te ayudamos a reclamar tu tarjeta revolving, anulándola por usura o falta de transparencia, para recuperar tu dinero y proteger tus derechos.

